
Судалгаа
• Дотоод арилжаа
Өнөөдрийн хөрөнгө оруулалт — маргаашийн боломж
Ерөнхий танилцуулга
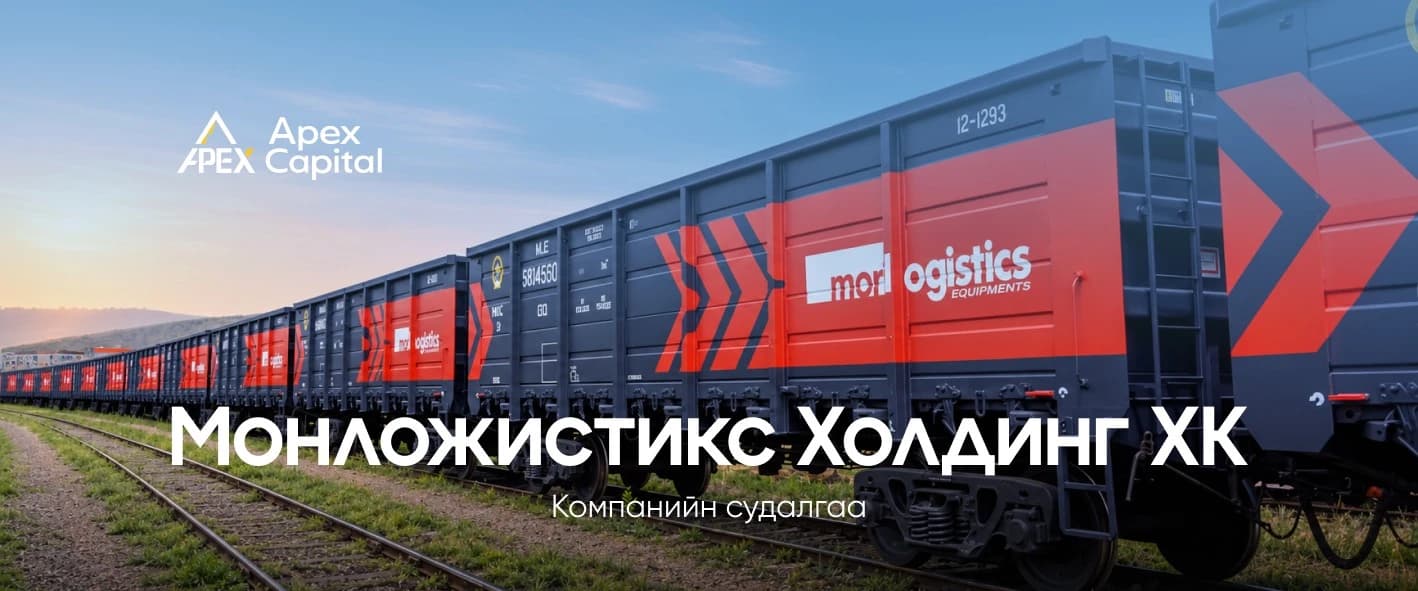
“Монложистикс” групп нь 2005 онд тээвэр зуучлалын чиглэлээр үйл ажиллагаагаа эхлүүлсэн бөгөөд өнөөдөр толгой компани болон 10 охин компаниас бүрдсэн тээвэр, ложистикийн групп болж өргөжсөн. Групп нь импорт, экспорт, транзит тээвэр, төмөр зам, авто зам, далай болон агаарын тээврийн зохион байгуулалт зэрэг олон төрлийн үйлчилгээг үзүүлдэг. Албан ёсны мэдээллээр 163 оронд 800 гаруй харилцагч, дотоодод 1,500 гаруй үйлчлүүлэгчтэй байна.
“Монложистикс Холдинг” ХК нь өөрөө ложистикийн үйл ажиллагааг шууд гүйцэтгэхээс гадна группийн охин компаниудын стратеги, санхүү, хүний нөөц, IT, маркетинг, бизнес хөгжил болон ложистикийн чиглэлийн менежментийг төвлөрүүлэн зохион байгуулдаг толгой компани юм.

Хувьцааны үзүүлэлт
“Монложистикс Холдинг” ХК (MSE:MLG) нь нийт гаргасан 391.76 сая ширхэг хувьцаа байгаа бөгөөд зах зээлийн үнэлгээ ойролцоогоор ₮71.25 тэрбум байна. Хувьцааны 52 долоо хоногийн ханшийн хүрээ нь ойролцоогоор ₮151–₮205 байна. Он гарснаар хувьцааны ханш 9.58% буурсан бол өмнөх оны мөн үеэс 0.5% өссөн байгаа нь арилжааны идэвхи сул байгааг харуулж байна. 2025 оны жилийн эцсийн цэвэр ашгаас нийт ₮2.269 тэрбум буюу ашгийн 23.6%-ийг ногдол ашигт хуваарилж, нэгж хувьцаанд ₮5.80 олгохоор шийдвэрлэсэн.

Монложистикс Групп нь импорт, экспорт, транзит тээврээс эхлэн төмөр зам, авто зам, агаар, далайн тээвэр болон мультимодал ложистикийн цогц шийдлийг үзүүлдэг Монголын тэргүүлэх тээвэр, ложистикийн групп компани юм.
Үндсэн үйл ажиллагаанд уул уурхайн бүтээгдэхүүний экспортын тээвэр, өргөн хэрэглээний барааны импорт, төмөр замын хөдлөх бүрэлдэхүүний түрээс, гаалийн бүрдүүлэлт, агуулах хадгалалт болон тусгай ачааны ложистикийн үйлчилгээ багтдаг. Компани олон улсын түншийн өргөн сүлжээнд тулгуурлан ачааны гарал үүслийн цэгээс эцсийн хүргэлт хүртэлх нийлүүлэлтийн сүлжээг нэгдсэн байдлаар зохион байгуулдаг.

2026 оны I хагас жилд борлуулалтын орлого 7.1%-иар өссөн хэдий ч цэвэр ашиг 13.7%-иар буурсан нь орлогын өсөлт ашигт ажиллагаанд бүрэн шилжихгүй байгааг харуулж байна. Цэвэр ашгийн маржин 2022 оны 6.9%-иас 2025 онд 3.4% хүртэл буурсан бол 2026 оны I хагас жилд 4.3% болж сэргэсэн. Иймд цаашдын өсөлтийн чанарыг зардлын удирдлага болон маржины тогтвортой сэргэлт тодорхойлохоор байна.

2026 оны I хагас жилд нийт хөрөнгө ₮118.7 тэрбумд хүрч, 2025 оны эцсээс 25.9%-иар өсөв. 2025 онд саарсан хөрөнгийн өсөлт дахин эрчимжиж байгаа нь компанийн үйл ажиллагаа тэлж буйг илтгэж байна.
Компанийн хөрөнгийн өсөлтийг сүүлийн үед өр төлбөрийн өсөлт илүү хүчтэй дэмжиж байна. 2026 оны I хагас жилд өр төлбөр 52.2%-иар нэмэгдэн ₮59.48 тэрбумд хүрсэн бол эздийн өмч 7.3%-иар өсөж ₮59.18 тэрбум болсон байна. Үүний үр дүнд нийт хөрөнгийн ойролцоогоор 50.1%-ийг өр төлбөр, 49.9%-ийг эздийн өмч бүрдүүлж байгаа нь 2025 онтой харьцуулахад санхүүгийн хөшүүрэг нэмэгдсэнийг харуулна. Иймээс хөрөнгийн тэлэлт нь өсөлтийн боломж нэмэгдүүлэхийн зэрэгцээ өрийн удирдлага, санхүүжилтийн зардлыг анхаарах шаардлагатайг харуулж байна.

Компанийн ашигт ажиллагаа 2025–2026 онд харьцангуй өндөр түвшинд хадгалагдаж, ROE 23.67%-аас 24.80%болж өссөн хэдий ч сүүлийн 12 сар буюу TTM үзүүлэлтээр ROE 14.63%, ROA 7.30% хүртэл буурсан нь сүүлийн үеийн хөрөнгө болон өр төлбөрийн тэлэлттэй харьцуулахад ашгийн өсөлт харьцангуй удааширсныг илэрхийлж байна.
Нөгөө талаас P/E 7- 8x орчим түвшинд тогтвортой байгаа бөгөөд P/B TTM хугацаанд 1.44x болж буурсан нь үнэлгээ өмнөх үеэс харьцангуй нам түвшинд шилжсэн хөрөнгө оруулалт хийхэд компанийн үнэлгээ харьцангуй боломжийн түвшинд арилжаалагдаж байна.
Нэгж хувьцаанд ногдох ногдол ашиг ₮5.40-өөс ₮5.80 болж өсөж, ногдол ашгийн өгөөж 3.22%-д хүрсэн нь хувьцаа эзэмшигчдэд тогтмол өгөөж хуваарилах бодлого үргэлжилж байгааг илтгэнэ.
Дүгнэлт: Компанийн хөрөнгө болон орлогын хэмжээ тэлж байгаа хэдий ч өр төлбөрийн өсөлт эрчимжсэнээр санхүүжилтийн болон үйл ажиллагааны зардал нэмэгдэж, ашигт ажиллагаанд дарамт үзүүлсэн байх боломжтой. Үүний зэрэгцээ хувьцааны зах зээлийн арилжааны идэвх сул байгаа нь ханшийн хөдөлгөөнийг хязгаарлаж, компанийн суурь үзүүлэлтийн өөрчлөлт зах зээлийн үнэлгээнд бүрэн тусахгүй байх нөхцөлийг бүрдүүлж байна. Цаашид ашгийн маржины сэргэлт, өрийн удирдлага болон арилжааны хөрвөх чадварын сайжралт нь хувьцааны үнэлгээний гол хүчин зүйл байх төлөвтэй.